Domain steuerberaterin-köln.de kaufen?
Wir ziehen mit dem Projekt
steuerberaterin-köln.de um.
Sind Sie am Kauf der Domain
steuerberaterin-köln.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerberaterin-köln.de kaufen?
Wann wird 0 Hypothese verworfen?
Die Nullhypothese wird verworfen, wenn die Wahrscheinlichkeit, dass die beobachteten Daten unter der Annahme der Nullhypothese auftreten, sehr gering ist. Dies wird durch den p-Wert bestimmt, der angibt, wie wahrscheinlich es ist, die beobachteten Daten zu erhalten, wenn die Nullhypothese wahr ist. Wenn der p-Wert unter einem vorher festgelegten Signifikanzniveau liegt (üblicherweise 0,05), wird die Nullhypothese verworfen. Dies bedeutet, dass es statistisch signifikante Beweise dafür gibt, dass die Nullhypothese falsch ist und die Alternativhypothese angenommen werden kann. In diesem Fall können wir schließen, dass es einen signifikanten Effekt oder Zusammenhang gibt. **
Wann wird die h0 verworfen?
Die Nullhypothese (h0) wird verworfen, wenn der p-Wert kleiner ist als das festgelegte Signifikanzniveau (meistens 0,05). Dies bedeutet, dass die Wahrscheinlichkeit, dass die beobachteten Daten unter der Annahme der Nullhypothese auftreten, sehr gering ist. Wenn die Nullhypothese verworfen wird, spricht dies dafür, dass es einen signifikanten Unterschied zwischen den Gruppen oder Bedingungen gibt. In diesem Fall kann man von einem statistisch signifikanten Ergebnis sprechen. Es ist wichtig zu beachten, dass das Verwerfen der Nullhypothese nicht bedeutet, dass die Alternativhypothese automatisch wahr ist, sondern nur, dass es ausreichend Beweise gegen die Nullhypothese gibt. **
Ähnliche Suchbegriffe für Verworfen
Top-Angebote
Produkte zum Begriff Verworfen:
-
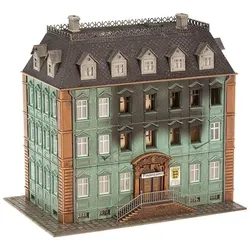
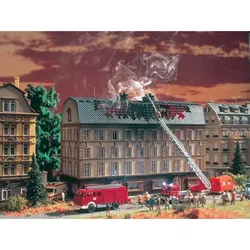
FALLER 232300 - Brennendes FinanzamtFaller 232300 - Brennendes Finanzamt Spur: N Das Besondere dieses Bausatzes: verwitterte, rauchgeschwärzte Fassade inkl. Spezial-Rauchgenerator, (16 V, Wechselspannung) erzeugt dichten Qualm aus den Fensteröffnungen Flash-Lampenset, rot (16 V, Wechselspannung), für effektvollen Feuerschein und Rauchöl zum Nachfüllen des Rauchgenerators. 151 Einzelteile in 9 Farben, Fensterfolie, 1 Gardinenmaske, 1 Deko, 1 Rauchgenerator Set, 1 Minilichteffekte Brandflackern und 1 Bauanleitung. Faller empiehlt: Plastikkleber.Geeignet für: Spur N72,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Faller 231721 N Brennendes FinanzamtEin Klassiker, den viele kennen: das »Brennende Finanzamt«. Das Besondere an diesem Bausatz ist die verwitterte, von Rauch geschwärzte Fassade, die ihm einen einzigartigen Charakter verleiht. Für eine realistische Nachbildung kann das Modell mit einem Rauchgenerator (Art. 180690) und einem Brandflackern (Art. 180695) ausgestattet werden.34,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter



-
Wann wird eine Hypothese verworfen?
Eine Hypothese wird in der Regel verworfen, wenn die empirischen Daten nicht mit den vorhergesagten Ergebnissen übereinstimmen. Dies kann bedeuten, dass die Hypothese falsch ist oder dass die experimentellen Bedingungen nicht angemessen waren. Eine Hypothese kann auch verworfen werden, wenn sie nicht testbar ist oder wenn sie im Widerspruch zu bereits etablierten wissenschaftlichen Erkenntnissen steht. Letztendlich wird eine Hypothese verworfen, wenn sie sich als nicht gültig oder nicht unterstützt durch die vorliegenden Beweise erweist. **
-
Warum wird die Nullhypothese bei einem p-Wert verworfen?
Die Nullhypothese wird verworfen, wenn der p-Wert kleiner ist als das vorher festgelegte Signifikanzniveau. Ein kleiner p-Wert zeigt an, dass die beobachteten Daten sehr unwahrscheinlich unter der Annahme der Nullhypothese sind. Daher wird die Nullhypothese zugunsten der Alternativhypothese abgelehnt. **
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
-
Warum hat das Christentum die Gesetze Gottes, die Tora, verworfen?
Das Christentum hat die Gesetze Gottes, die Tora, nicht verworfen, sondern interpretiert sie auf eine neue Weise. Für Christen ist Jesus Christus die Erfüllung der Tora und das neue Gesetz. Sie glauben, dass Jesus die alten Gesetze erfüllt hat und dass sie nun durch den Glauben an ihn und die Nachfolge seiner Lehren gerettet werden. **

Was bedeutet es, dass der Stein, den die Bauleute verworfen haben, zum Eckstein geworden ist?
Die Redewendung "Der Stein, den die Bauleute verworfen haben, ist zum Eckstein geworden" stammt aus der Bibel und wird oft metaphorisch verwendet. Sie bedeutet, dass etwas oder jemand, das ursprünglich abgelehnt oder unterschätzt wurde, letztendlich von großer Bedeutung oder Wert geworden ist. Es kann auch bedeuten, dass das Unwahrscheinliche oder Unerwartete oft das Wichtigste oder Entscheidende ist. **
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
Top-Angebote
Produkte zum Begriff Verworfen:
-
FALLER Brennendes FinanzamtDas Besondere dieses Bausatzes: verwitterte, rauchgeschwärzte Fassade; inkl. Spezial-Rauchgenerator, (16 V, Wechselspannung) erzeugt dichten Qualm aus den Fensteröffnungen; Minilichteffekte Brandflackern (16 V, Wechselspannung) für effektvollen Feuerschein und Rauchöl zum Nachfüllen des Rauchgenerators. Dieser Bausatz enthält: 192 Einzelteile in 11 Farben, Fensterfolie, 1 Gardinenmaske, 1 Deko, 1 Rauchgenerator Set, 1 Minilichteffekte Brandflackern und 1 Bauanleitung.99,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Vollmer Brennendes FinanzamtDas Finanzamt brennt! Menschen kommen natürlich nicht zu Schaden, aber sind alle Datenbestände gesichert? Der Bausatz besteht aus dem Finanzamt, einem roten Flackerlicht, Farbtabletten und einem Rauchgenerator Art. 44112 für ca. 60 Minuten Brenndauer. Verwenden Sie das Vollmer Rauchdestillat Art. 44116 zum Betrieb des Rauchgenerators. Maße: L 26,5 x B 10,5 x H 18,5 cm.107,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FALLER 232300 - Brennendes FinanzamtFaller 232300 - Brennendes Finanzamt Spur: N Das Besondere dieses Bausatzes: verwitterte, rauchgeschwärzte Fassade inkl. Spezial-Rauchgenerator, (16 V, Wechselspannung) erzeugt dichten Qualm aus den Fensteröffnungen Flash-Lampenset, rot (16 V, Wechselspannung), für effektvollen Feuerschein und Rauchöl zum Nachfüllen des Rauchgenerators. 151 Einzelteile in 9 Farben, Fensterfolie, 1 Gardinenmaske, 1 Deko, 1 Rauchgenerator Set, 1 Minilichteffekte Brandflackern und 1 Bauanleitung. Faller empiehlt: Plastikkleber.Geeignet für: Spur N72,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann wird 0 Hypothese verworfen?
Die Nullhypothese wird verworfen, wenn die Wahrscheinlichkeit, dass die beobachteten Daten unter der Annahme der Nullhypothese auftreten, sehr gering ist. Dies wird durch den p-Wert bestimmt, der angibt, wie wahrscheinlich es ist, die beobachteten Daten zu erhalten, wenn die Nullhypothese wahr ist. Wenn der p-Wert unter einem vorher festgelegten Signifikanzniveau liegt (üblicherweise 0,05), wird die Nullhypothese verworfen. Dies bedeutet, dass es statistisch signifikante Beweise dafür gibt, dass die Nullhypothese falsch ist und die Alternativhypothese angenommen werden kann. In diesem Fall können wir schließen, dass es einen signifikanten Effekt oder Zusammenhang gibt. **
-
Wann wird die h0 verworfen?
Die Nullhypothese (h0) wird verworfen, wenn der p-Wert kleiner ist als das festgelegte Signifikanzniveau (meistens 0,05). Dies bedeutet, dass die Wahrscheinlichkeit, dass die beobachteten Daten unter der Annahme der Nullhypothese auftreten, sehr gering ist. Wenn die Nullhypothese verworfen wird, spricht dies dafür, dass es einen signifikanten Unterschied zwischen den Gruppen oder Bedingungen gibt. In diesem Fall kann man von einem statistisch signifikanten Ergebnis sprechen. Es ist wichtig zu beachten, dass das Verwerfen der Nullhypothese nicht bedeutet, dass die Alternativhypothese automatisch wahr ist, sondern nur, dass es ausreichend Beweise gegen die Nullhypothese gibt. **
-
Wann wird eine Hypothese verworfen?
Eine Hypothese wird in der Regel verworfen, wenn die empirischen Daten nicht mit den vorhergesagten Ergebnissen übereinstimmen. Dies kann bedeuten, dass die Hypothese falsch ist oder dass die experimentellen Bedingungen nicht angemessen waren. Eine Hypothese kann auch verworfen werden, wenn sie nicht testbar ist oder wenn sie im Widerspruch zu bereits etablierten wissenschaftlichen Erkenntnissen steht. Letztendlich wird eine Hypothese verworfen, wenn sie sich als nicht gültig oder nicht unterstützt durch die vorliegenden Beweise erweist. **
-
Warum wird die Nullhypothese bei einem p-Wert verworfen?
Die Nullhypothese wird verworfen, wenn der p-Wert kleiner ist als das vorher festgelegte Signifikanzniveau. Ein kleiner p-Wert zeigt an, dass die beobachteten Daten sehr unwahrscheinlich unter der Annahme der Nullhypothese sind. Daher wird die Nullhypothese zugunsten der Alternativhypothese abgelehnt. **
Ähnliche Suchbegriffe für Verworfen
-
Faller 231721 N Brennendes FinanzamtEin Klassiker, den viele kennen: das »Brennende Finanzamt«. Das Besondere an diesem Bausatz ist die verwitterte, von Rauch geschwärzte Fassade, die ihm einen einzigartigen Charakter verleiht. Für eine realistische Nachbildung kann das Modell mit einem Rauchgenerator (Art. 180690) und einem Brandflackern (Art. 180695) ausgestattet werden.34,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
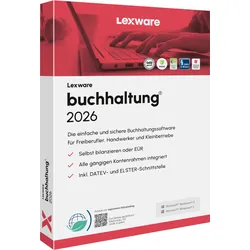
Lexware Buchhaltung 2026Lexware Buchhaltung 2026 - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung 2026 ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung 2026 können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung 2026 bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 10241047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hogema, Femke: Gewinnberatung statt SteuerberatungGewinnberatung statt Steuerberatung , Die neue Rolle von Finanzfachleuten , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230904, Produktform: Kartoniert, Autoren: Hogema, Femke, Übersetzung: Budrich, Barbara, Seitenzahl/Blattzahl: 246, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: accountant; accounting; Buchhalter; Buchhaltung; business; finance; Finanzen; Geschäft; Kleinunternehmen; profit; small business; Strategien; strategies; tax advice, Fachschema: Finanzierung~Budget - Budgetierung~KMU - Kleine und mittelständische Unternehmen~Management / Risikomanagement~Risikomanagement~Risiko~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Unternehmensfinanzierung~Kleine Unternehmen und Selbständige~Risikobewertung, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Budrich, Verlag: Budrich, Verlag: Verlag Barbara Budrich GmbH, Länge: 211, Breite: 149, Höhe: 17, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 293558719,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
-
Warum hat das Christentum die Gesetze Gottes, die Tora, verworfen?
Das Christentum hat die Gesetze Gottes, die Tora, nicht verworfen, sondern interpretiert sie auf eine neue Weise. Für Christen ist Jesus Christus die Erfüllung der Tora und das neue Gesetz. Sie glauben, dass Jesus die alten Gesetze erfüllt hat und dass sie nun durch den Glauben an ihn und die Nachfolge seiner Lehren gerettet werden. **
-
Was bedeutet es, dass der Stein, den die Bauleute verworfen haben, zum Eckstein geworden ist?
Die Redewendung "Der Stein, den die Bauleute verworfen haben, ist zum Eckstein geworden" stammt aus der Bibel und wird oft metaphorisch verwendet. Sie bedeutet, dass etwas oder jemand, das ursprünglich abgelehnt oder unterschätzt wurde, letztendlich von großer Bedeutung oder Wert geworden ist. Es kann auch bedeuten, dass das Unwahrscheinliche oder Unerwartete oft das Wichtigste oder Entscheidende ist. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.