Domain steuerberaterin-köln.de kaufen?
Wir ziehen mit dem Projekt
steuerberaterin-köln.de um.
Sind Sie am Kauf der Domain
steuerberaterin-köln.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerberaterin-köln.de kaufen?
Wer unterschreibt Steuererklärung GmbH?
In einer GmbH (Gesellschaft mit beschränkter Haftung) wird die Steuererklärung in der Regel vom Geschäftsführer oder den Geschäftsführern unterzeichnet. Diese sind gesetzlich dazu verpflichtet, die Steuererklärung der GmbH zu unterschreiben und somit die Richtigkeit der Angaben zu bestätigen. Die Unterschrift der Geschäftsführer ist wichtig, da sie die rechtliche Vertretung der GmbH nach außen hin darstellen. Es ist wichtig, dass die Steuererklärung ordnungsgemäß und fristgerecht eingereicht wird, um mögliche rechtliche Konsequenzen zu vermeiden. Bei größeren GmbHs kann es auch vorkommen, dass ein Steuerberater oder eine Steuerberatungsgesellschaft die Steuererklärung erstellt und unterzeichnet. **
Wann zahlt eine GmbH keine Gewerbesteuer?
Eine GmbH zahlt keine Gewerbesteuer, wenn sie keinen Gewerbebetrieb betreibt. Das bedeutet, dass die GmbH keine Einkünfte aus gewerblicher Tätigkeit erzielt. Wenn die GmbH als Personengesellschaft eingestuft wird, kann sie unter bestimmten Voraussetzungen von der Gewerbesteuer befreit sein. Zudem können bestimmte Freibeträge und Freigrenzen dazu führen, dass die GmbH keine Gewerbesteuer zahlen muss. Es ist wichtig, die genauen steuerlichen Regelungen und Voraussetzungen mit einem Steuerberater zu klären, um sicherzustellen, dass keine Gewerbesteuer gezahlt werden muss. **

Ähnliche Suchbegriffe für SinoPlaSan-GmbH-FOLSÄURE-MONO
Top-Angebote
Produkte zum Begriff SinoPlaSan-GmbH-FOLSÄURE-MONO:
-
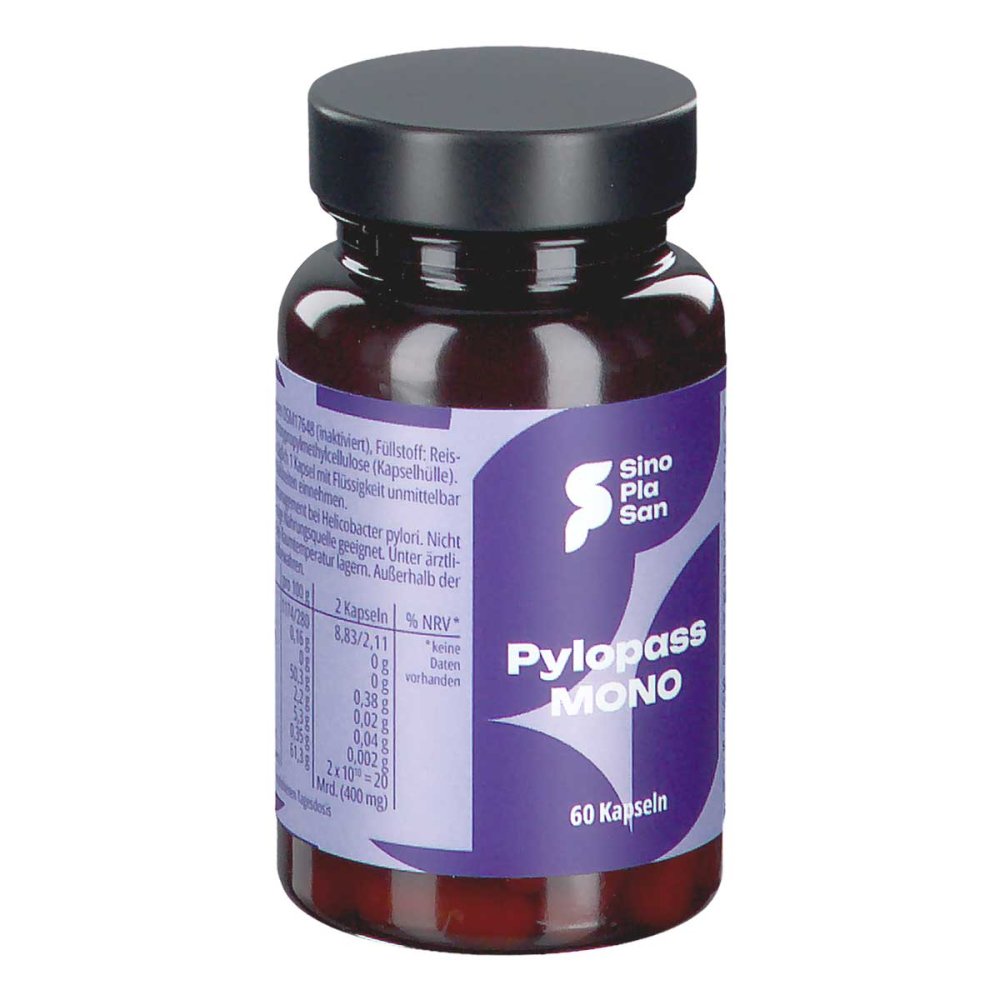
SinoPlaSan GmbH Pylopass Mono 200 mg bei Helicobacter pylori Kapsel (n) 13426930GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.HinweiseNahrungsergänzungsmittel stellen keinen Ersatz für abwechslungsreiche Ernährung dar. Eine ausgewogene Ernährung und gesunde Lebensweise sind wichtig. Pylopass Mono 200 mg bei Helicobacter pylori Kapsel (n) sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Pylopass Mono 200 mg bei Helicobacter pylori Kapsel (n) können in Ihrer Versandapotheke apodiscounter erworben werden.29,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Hogema, Femke: Gewinnberatung statt SteuerberatungGewinnberatung statt Steuerberatung , Die neue Rolle von Finanzfachleuten , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230904, Produktform: Kartoniert, Autoren: Hogema, Femke, Übersetzung: Budrich, Barbara, Seitenzahl/Blattzahl: 246, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: accountant; accounting; Buchhalter; Buchhaltung; business; finance; Finanzen; Geschäft; Kleinunternehmen; profit; small business; Strategien; strategies; tax advice, Fachschema: Finanzierung~Budget - Budgetierung~KMU - Kleine und mittelständische Unternehmen~Management / Risikomanagement~Risikomanagement~Risiko~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Unternehmensfinanzierung~Kleine Unternehmen und Selbständige~Risikobewertung, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Budrich, Verlag: Budrich, Verlag: Verlag Barbara Budrich GmbH, Länge: 211, Breite: 149, Höhe: 17, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 293558719,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann muss eine GmbH Gewerbesteuer zahlen?
Eine GmbH muss Gewerbesteuer zahlen, wenn sie als gewerbliches Unternehmen tätig ist und somit Einkünfte aus Gewerbebetrieb erzielt. Die Gewerbesteuerpflicht tritt ein, wenn der Gewerbeertrag der GmbH einen bestimmten Freibetrag überschreitet, der je nach Gemeinde unterschiedlich ist. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag und dem Hebesatz, den die jeweilige Gemeinde festlegt. Die Gewerbesteuer wird als Gemeindesteuer erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. **
-
Was kostet Buchhaltung für GmbH?
Die Kosten für die Buchhaltung einer GmbH können je nach Umfang der Buchführung und den individuellen Anforderungen variieren. In der Regel liegen die Kosten für die laufende Buchhaltung einer GmbH zwischen einigen hundert bis mehreren tausend Euro pro Jahr. Es ist ratsam, sich im Vorfeld mit einem Steuerberater oder einer Buchhaltungsfirma über die genauen Kosten zu informieren, da diese auch von der Größe des Unternehmens und der Komplexität der Buchführung abhängen können. Zudem können zusätzliche Leistungen wie die Erstellung des Jahresabschlusses oder die Beratung in steuerlichen Angelegenheiten die Kosten weiter erhöhen. **
-
Was ist die Umsatzsteuer-ID einer GmbH?
Die Umsatzsteuer-ID einer GmbH ist eine eindeutige Identifikationsnummer, die von der zuständigen Finanzbehörde vergeben wird. Sie dient dazu, dass Unternehmen bei grenzüberschreitenden Geschäften innerhalb der Europäischen Union identifiziert werden können. Die Umsatzsteuer-ID wird auf Rechnungen und anderen geschäftlichen Dokumenten angegeben. **
-
Wie hoch ist die Gewerbesteuer bei einer GmbH?
Wie hoch die Gewerbesteuer bei einer GmbH ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gewinn und dem Standort des Unternehmens. Die Gewerbesteuer wird auf den Gewerbeertrag erhoben und variiert je nach Gemeinde und Hebesatz. In Deutschland liegt der durchschnittliche Hebesatz für die Gewerbesteuer bei etwa 400 Prozent. Es ist ratsam, sich an einen Steuerberater zu wenden, um die genaue Höhe der Gewerbesteuer für eine GmbH zu berechnen. **


Wie wird die Gewerbesteuer bei einer GmbH berechnet?
Wie wird die Gewerbesteuer bei einer GmbH berechnet? Die Gewerbesteuer wird auf den Gewinn der GmbH erhoben, wobei zunächst der Gewerbeertrag ermittelt wird. Dieser setzt sich aus dem steuerlichen Gewinn, den Hinzurechnungen und Kürzungen gemäß Gewerbesteuergesetz sowie eventuellen Freibeträgen zusammen. Anschließend wird der Gewerbesteuerhebesatz der jeweiligen Gemeinde auf den Gewerbeertrag angewendet, um die Höhe der Gewerbesteuer zu berechnen. Die Gewerbesteuer ist eine Gemeindesteuer und wird daher von jeder Gemeinde individuell festgelegt. **
Was ist Folsäure?
Folsäure ist eine Form des B-Vitamins Folsäure, die in vielen Lebensmitteln vorkommt. Es ist wichtig für die Bildung roter Blutkörperchen, die DNA-Synthese und das Wachstum und die Entwicklung von Zellen. Folsäuremangel kann zu Anämie und anderen gesundheitlichen Problemen führen. **
Top-Angebote
Produkte zum Begriff SinoPlaSan-GmbH-FOLSÄURE-MONO:
-
SinoPlaSan GmbH Pylopass Mono 200 mg bei Helicobacter pylori Kapsel (n) 13426930GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.HinweiseNahrungsergänzungsmittel stellen keinen Ersatz für abwechslungsreiche Ernährung dar. Eine ausgewogene Ernährung und gesunde Lebensweise sind wichtig. Pylopass Mono 200 mg bei Helicobacter pylori Kapsel (n) sollten außerhalb der Reichweite von Kindern aufbewahrt werden. Pylopass Mono 200 mg bei Helicobacter pylori Kapsel (n) können in Ihrer Versandapotheke apodiscounter erworben werden.29,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wer unterschreibt Steuererklärung GmbH?
In einer GmbH (Gesellschaft mit beschränkter Haftung) wird die Steuererklärung in der Regel vom Geschäftsführer oder den Geschäftsführern unterzeichnet. Diese sind gesetzlich dazu verpflichtet, die Steuererklärung der GmbH zu unterschreiben und somit die Richtigkeit der Angaben zu bestätigen. Die Unterschrift der Geschäftsführer ist wichtig, da sie die rechtliche Vertretung der GmbH nach außen hin darstellen. Es ist wichtig, dass die Steuererklärung ordnungsgemäß und fristgerecht eingereicht wird, um mögliche rechtliche Konsequenzen zu vermeiden. Bei größeren GmbHs kann es auch vorkommen, dass ein Steuerberater oder eine Steuerberatungsgesellschaft die Steuererklärung erstellt und unterzeichnet. **
-
Wann zahlt eine GmbH keine Gewerbesteuer?
Eine GmbH zahlt keine Gewerbesteuer, wenn sie keinen Gewerbebetrieb betreibt. Das bedeutet, dass die GmbH keine Einkünfte aus gewerblicher Tätigkeit erzielt. Wenn die GmbH als Personengesellschaft eingestuft wird, kann sie unter bestimmten Voraussetzungen von der Gewerbesteuer befreit sein. Zudem können bestimmte Freibeträge und Freigrenzen dazu führen, dass die GmbH keine Gewerbesteuer zahlen muss. Es ist wichtig, die genauen steuerlichen Regelungen und Voraussetzungen mit einem Steuerberater zu klären, um sicherzustellen, dass keine Gewerbesteuer gezahlt werden muss. **
-
Wann muss eine GmbH Gewerbesteuer zahlen?
Eine GmbH muss Gewerbesteuer zahlen, wenn sie als gewerbliches Unternehmen tätig ist und somit Einkünfte aus Gewerbebetrieb erzielt. Die Gewerbesteuerpflicht tritt ein, wenn der Gewerbeertrag der GmbH einen bestimmten Freibetrag überschreitet, der je nach Gemeinde unterschiedlich ist. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag und dem Hebesatz, den die jeweilige Gemeinde festlegt. Die Gewerbesteuer wird als Gemeindesteuer erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. **
-
Was kostet Buchhaltung für GmbH?
Die Kosten für die Buchhaltung einer GmbH können je nach Umfang der Buchführung und den individuellen Anforderungen variieren. In der Regel liegen die Kosten für die laufende Buchhaltung einer GmbH zwischen einigen hundert bis mehreren tausend Euro pro Jahr. Es ist ratsam, sich im Vorfeld mit einem Steuerberater oder einer Buchhaltungsfirma über die genauen Kosten zu informieren, da diese auch von der Größe des Unternehmens und der Komplexität der Buchführung abhängen können. Zudem können zusätzliche Leistungen wie die Erstellung des Jahresabschlusses oder die Beratung in steuerlichen Angelegenheiten die Kosten weiter erhöhen. **
Ähnliche Suchbegriffe für SinoPlaSan-GmbH-FOLSÄURE-MONO
-
Hogema, Femke: Gewinnberatung statt SteuerberatungGewinnberatung statt Steuerberatung , Die neue Rolle von Finanzfachleuten , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230904, Produktform: Kartoniert, Autoren: Hogema, Femke, Übersetzung: Budrich, Barbara, Seitenzahl/Blattzahl: 246, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: accountant; accounting; Buchhalter; Buchhaltung; business; finance; Finanzen; Geschäft; Kleinunternehmen; profit; small business; Strategien; strategies; tax advice, Fachschema: Finanzierung~Budget - Budgetierung~KMU - Kleine und mittelständische Unternehmen~Management / Risikomanagement~Risikomanagement~Risiko~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Unternehmensfinanzierung~Kleine Unternehmen und Selbständige~Risikobewertung, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Budrich, Verlag: Budrich, Verlag: Verlag Barbara Budrich GmbH, Länge: 211, Breite: 149, Höhe: 17, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 293558719,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Umsatzsteuer-ID einer GmbH?
Die Umsatzsteuer-ID einer GmbH ist eine eindeutige Identifikationsnummer, die von der zuständigen Finanzbehörde vergeben wird. Sie dient dazu, dass Unternehmen bei grenzüberschreitenden Geschäften innerhalb der Europäischen Union identifiziert werden können. Die Umsatzsteuer-ID wird auf Rechnungen und anderen geschäftlichen Dokumenten angegeben. **
-
Wie hoch ist die Gewerbesteuer bei einer GmbH?
Wie hoch die Gewerbesteuer bei einer GmbH ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gewinn und dem Standort des Unternehmens. Die Gewerbesteuer wird auf den Gewerbeertrag erhoben und variiert je nach Gemeinde und Hebesatz. In Deutschland liegt der durchschnittliche Hebesatz für die Gewerbesteuer bei etwa 400 Prozent. Es ist ratsam, sich an einen Steuerberater zu wenden, um die genaue Höhe der Gewerbesteuer für eine GmbH zu berechnen. **
-
Wie wird die Gewerbesteuer bei einer GmbH berechnet?
Wie wird die Gewerbesteuer bei einer GmbH berechnet? Die Gewerbesteuer wird auf den Gewinn der GmbH erhoben, wobei zunächst der Gewerbeertrag ermittelt wird. Dieser setzt sich aus dem steuerlichen Gewinn, den Hinzurechnungen und Kürzungen gemäß Gewerbesteuergesetz sowie eventuellen Freibeträgen zusammen. Anschließend wird der Gewerbesteuerhebesatz der jeweiligen Gemeinde auf den Gewerbeertrag angewendet, um die Höhe der Gewerbesteuer zu berechnen. Die Gewerbesteuer ist eine Gemeindesteuer und wird daher von jeder Gemeinde individuell festgelegt. **
-
Was ist Folsäure?
Folsäure ist eine Form des B-Vitamins Folsäure, die in vielen Lebensmitteln vorkommt. Es ist wichtig für die Bildung roter Blutkörperchen, die DNA-Synthese und das Wachstum und die Entwicklung von Zellen. Folsäuremangel kann zu Anämie und anderen gesundheitlichen Problemen führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.